


La infraestructura digital crece en América Latina y el Caribe, pero su capacidad de supercomputación para IA permanece estancada desde 2023, mientras las principales regiones del mundo siguen avanzando.
Fecha última revisión: 26/10/2026
La rápida expansión de la inteligencia artificial está aumentando la importancia estratégica de la infraestructura física necesaria para almacenar, procesar y transferir grandes volúmenes de datos. Los centros de datos, la infraestructura en la nube y los sistemas de cómputo avanzado se han convertido en activos habilitantes para el desarrollo y despliegue de soluciones de IA. Su distribución geográfica permite, por tanto, aproximarse a las capacidades de los países y regiones para participar en una economía digital cada vez más intensiva en cómputo.
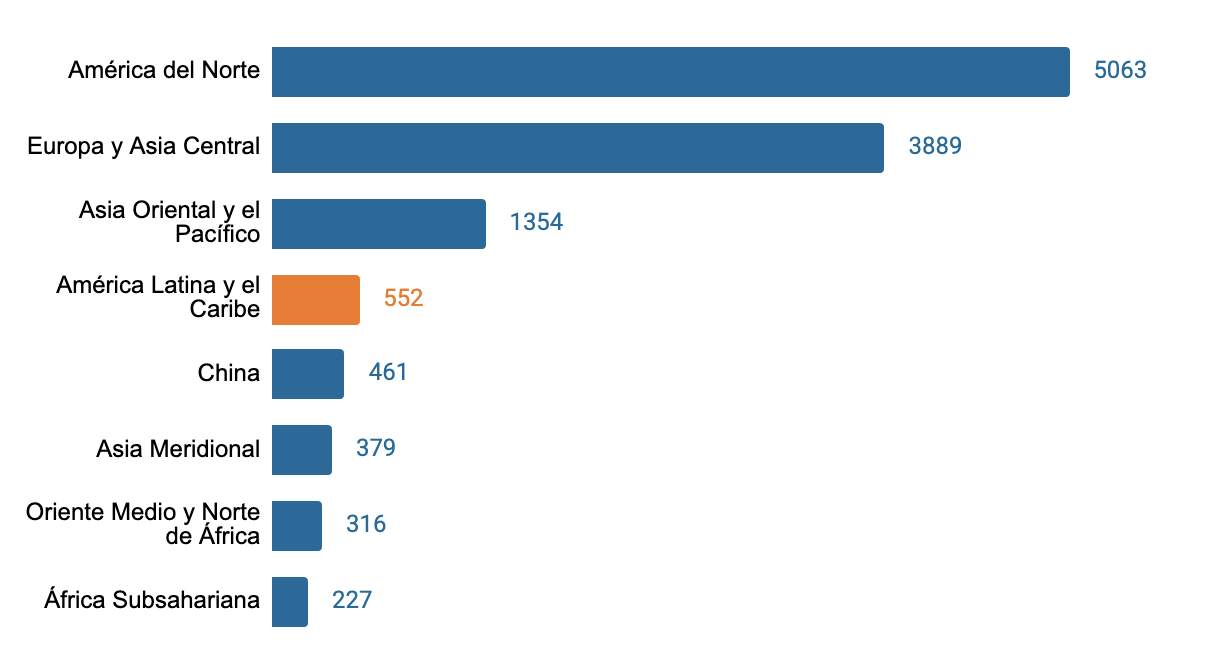
América Latina y el Caribe ha desarrollado una base relevante de infraestructura de centros de datos, aunque su presencia continúa siendo limitada en comparación con los principales mercados mundiales. En 2026, la región cuenta con 552 centros de datos, cifra considerablemente inferior a la de América del Norte, Europa y Asia Central, y Asia Oriental y el Pacífico. América del Norte concentra más de 5.000 instalaciones, mientras que Europa y Asia Central se acerca a las 3.900.
Número de centros de datos por región del mundo
Fuente: Elaboración propia con datos de Data Center Map (https://www.datacentermap.com/), consultados el 15 de agosto de 2026.
La comparación regional evidencia una fuerte concentración de la infraestructura digital a nivel mundial. América Latina y el Caribe cuenta con una mayor presencia de centros de datos que Asia Meridional, Oriente Medio y África del Norte y África Subsahariana, pero se mantiene muy por detrás de los principales polos mundiales de infraestructura digital.
Los centros de datos constituyen la base física para el almacenamiento y procesamiento de datos, los servicios en la nube y la provisión de servicios digitales. Sin embargo, el número de instalaciones no permite conocer su tamaño, capacidad de cómputo o adecuación para cargas de trabajo avanzadas de IA. Por ello, este indicador debe interpretarse como una medida de la base general de infraestructura digital, y no como una medida directa de la capacidad de cómputo para inteligencia artificial.
La infraestructura digital está altamente concentrada en ALC
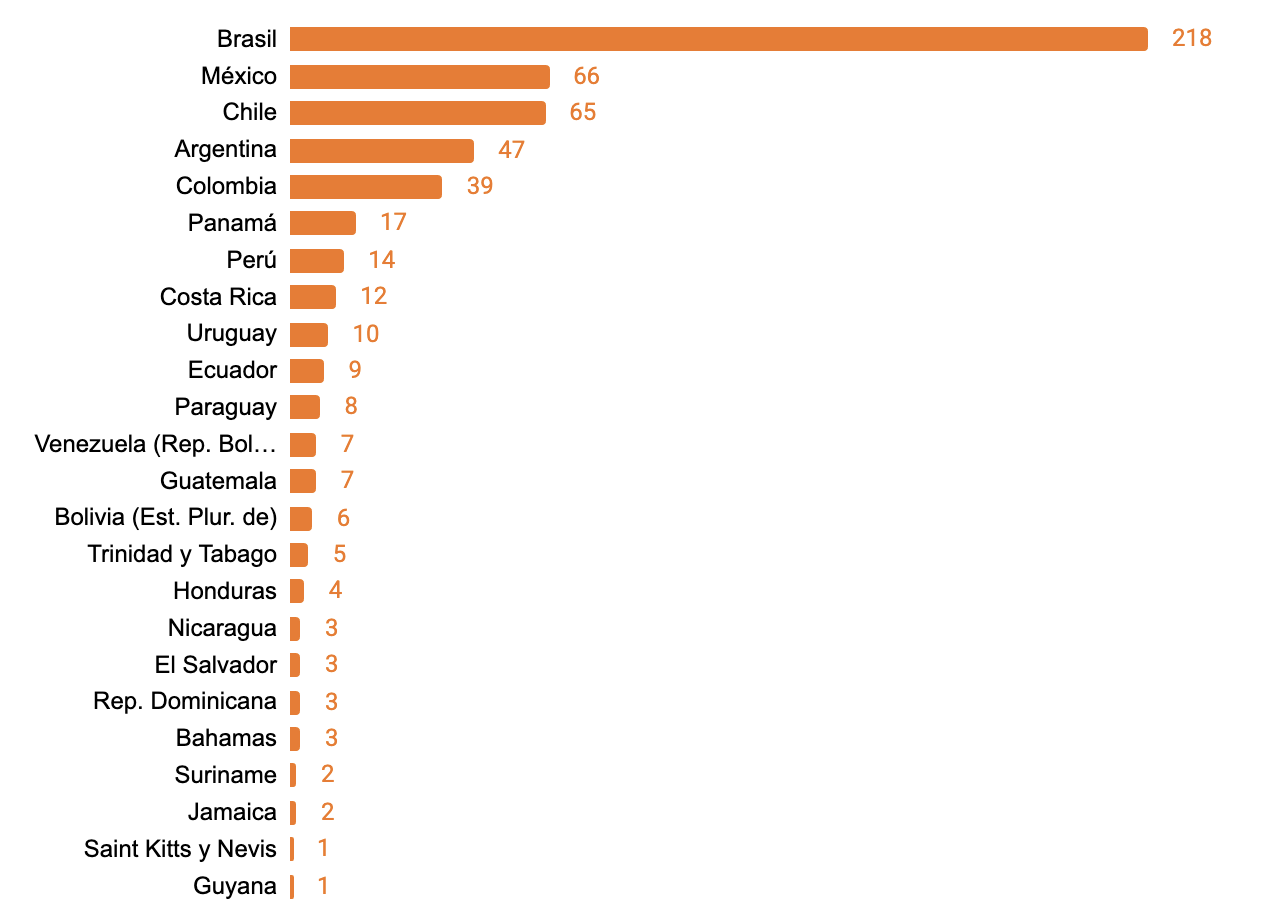
Número de centros de datos por país, América Latina y el Caribe
Fuente: Elaboración propia con datos de Data Center Map (https://www.datacentermap.com/), consultados el 15 de agosto de 2026.
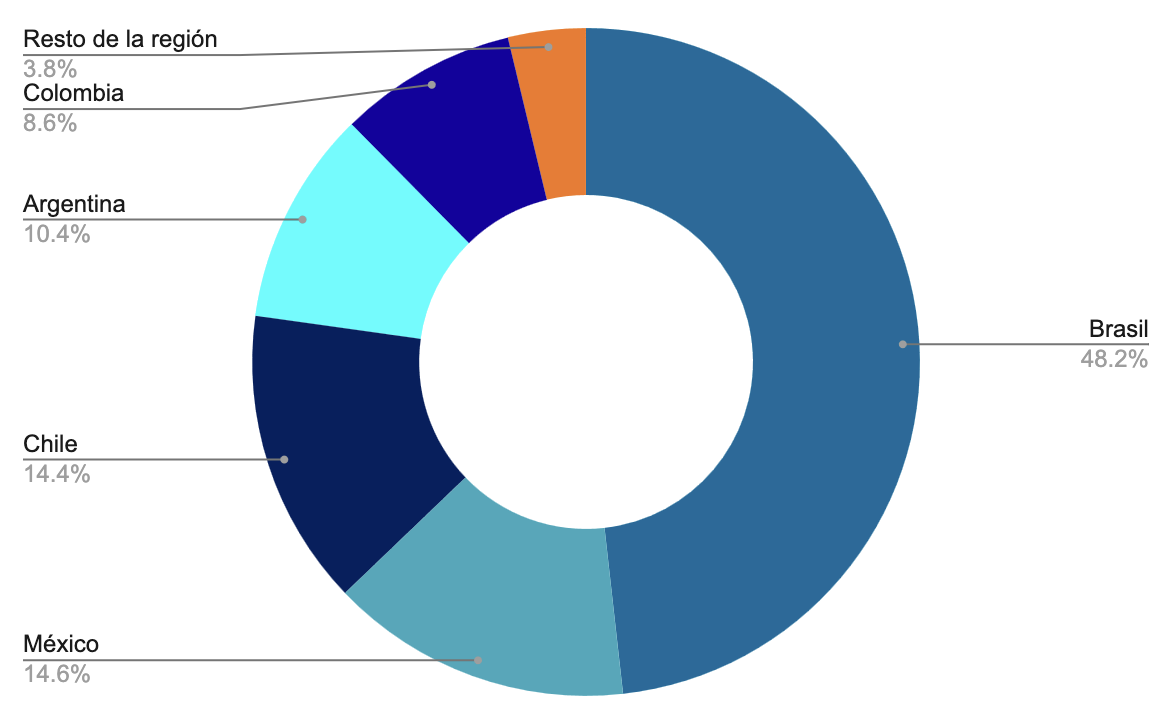
Brasil concentra ampliamente el mayor número de centros de datos de la región, con 218 instalaciones, seguido por México con 66, Chile con 65, Argentina con 47 y Colombia con 39. En conjunto, estos cinco países concentran aproximadamente el 97% de los centros de datos identificados en la región.
El 97% de los centros de datos de la región se concentra en cinco países
Fuente: Elaboración propia con datos de Data Center Map (https://www.datacentermap.com/), consultados el 15 de agosto de 2026.
Esta concentración revela una segunda dimensión de la brecha de infraestructura. A la distancia que separa a América Latina y el Caribe de los principales mercados mundiales se suman diferencias importantes dentro de la propia región. Un reducido grupo de países ha desarrollado ecosistemas de infraestructura más amplios, mientras que en gran parte de las economías la presencia local de centros de datos continúa siendo limitada.
Estas diferencias adquieren mayor relevancia ante el crecimiento de la demanda de servicios en la nube, aplicaciones intensivas en datos y soluciones de inteligencia artificial. Una mayor disponibilidad de infraestructura local puede reducir la latencia, facilitar un procesamiento más eficiente de los datos y favorecer el desarrollo de ecosistemas digitales nacionales. Sin embargo, avanzar hacia etapas más complejas del desarrollo de IA requiere además una infraestructura más especializada, basada en cómputo de alto rendimiento y grandes clústeres de unidades de procesamiento gráfico (GPU).
De la infraestructura digital al cómputo avanzado para IA
El desarrollo y despliegue de sistemas avanzados de inteligencia artificial exige recursos de cómputo que van más allá de la infraestructura digital convencional. Los clústeres de GPU de alto rendimiento y los supercomputadores optimizados para IA permiten realizar actividades intensivas en capacidad computacional, como la investigación en IA, el entrenamiento de modelos y el desarrollo de aplicaciones avanzadas.
El acceso a este tipo de infraestructura está adquiriendo un carácter cada vez más estratégico para los gobiernos. La inversión pública y público-privada en supercomputación para IA puede ampliar el acceso de instituciones de investigación, organismos públicos y empresas nacionales a capacidades avanzadas de cómputo, al tiempo que reduce la dependencia de infraestructura localizada en el exterior. En este contexto, el cómputo avanzado se ha convertido en un componente relevante de las estrategias de desarrollo tecnológico y soberanía digital.
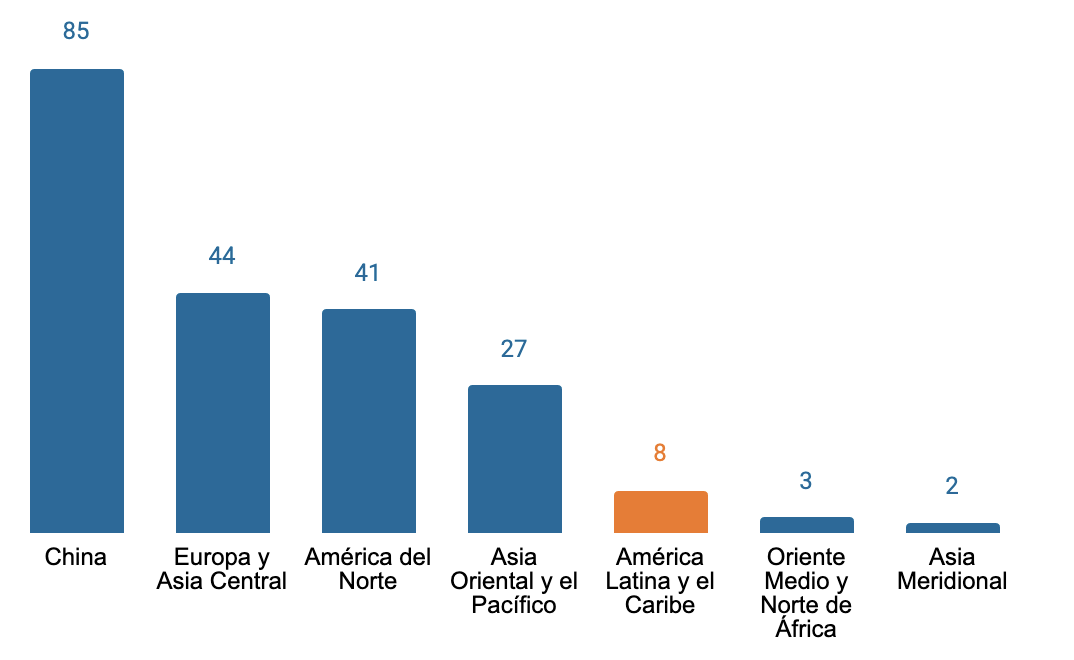
Clústeres públicos o público-privados de supercomputación para IA por región, 2025
Fuente: Elaboración propia sobre la base de datos de Epoch AI, citados en el AI Index Report 2026 de la Universidad de Stanford.
La distribución mundial de esta infraestructura presenta una concentración aún mayor que la observada en los centros de datos. En 2025, China contaba con 85 clústeres públicos o público-privados de supercomputación para IA, seguida por Europa y Asia Central con 44, América del Norte con 41 y Asia Oriental y el Pacífico con 27.
América Latina y el Caribe registraba ocho clústeres, equivalentes a aproximadamente el 4% del total mundial. La región se sitúa por encima de Oriente Medio y África del Norte y Asia Meridional, pero permanece considerablemente rezagada frente a las regiones que lideran la expansión de las capacidades avanzadas de cómputo para IA.
La brecha también se amplía en el tiempo
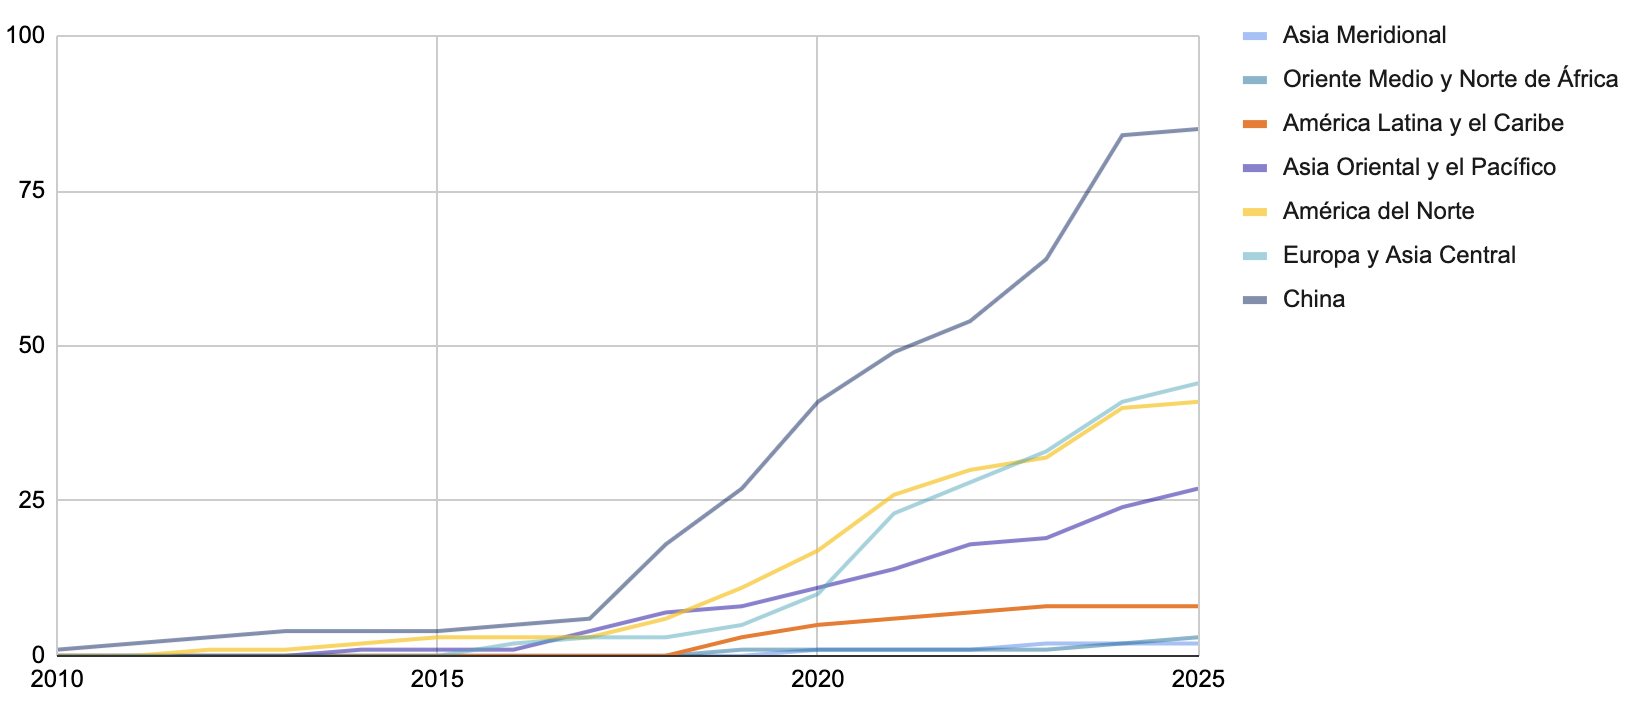
La capacidad pública y público-privada de supercomputación para IA se expandió rápidamente a partir de 2018. América Latina y el Caribe pasó de no registrar clústeres identificados en 2018 a tres en 2019, cinco en 2020 y ocho en 2023. Sin embargo, entre 2023 y 2025 el número se mantuvo sin cambios.
Evolución de los clústeres públicos o público-privados de supercomputación para IA, 2018-2025
Fuente: Elaboración propia sobre la base de datos de Epoch AI, citados en el AI Index Report 2026 de la Universidad de Stanford.
La capacidad pública y público-privada de supercomputación para IA se expandió rápidamente a partir de 2018. América Latina y el Caribe pasó de no registrar clústeres identificados en 2018 a tres en 2019, cinco en 2020 y ocho en 2023. Sin embargo, entre 2023 y 2025 el número se mantuvo sin cambios.
Durante ese mismo período:
- Asia Oriental y el Pacífico registró el mayor crecimiento entre las principales regiones de cómputo para IA, con un aumento de 42% entre 2023 y 2025.
- Europa y Asia Central incrementó su capacidad en 33%, pasando de 33 a 44 clústeres.
- China también creció alrededor de 33%, al incorporar 21 nuevos clústeres.
- América del Norte aumentó el número de clústeres en 28%, de 32 a 41.
La comparación evidencia un desafío creciente para la región. América Latina y el Caribe ha avanzado en el desarrollo de parte de la infraestructura digital necesaria para la era de la inteligencia artificial, pero la expansión de las capacidades de cómputo avanzado avanza a un ritmo menor que en las principales regiones tecnológicas del mundo.
La distinción entre ambos tipos de infraestructura es relevante. Los centros de datos constituyen una base esencial para los servicios en la nube, el almacenamiento y el procesamiento de datos, pero no todas estas instalaciones disponen de las capacidades necesarias para soportar cargas de trabajo intensivas de IA. Los clústeres especializados de GPU y los supercomputadores optimizados para inteligencia artificial representan una capa más avanzada de capacidad tecnológica.
Fortalecer la posición de la región requerirá, por tanto, no solo ampliar la infraestructura digital existente, sino también mejorar la escala, calidad y accesibilidad de los recursos de cómputo disponibles para IA. La inversión pública, las alianzas público-privadas y la cooperación regional pueden desempeñar un papel relevante para ampliar el acceso a estas capacidades, particularmente para universidades, centros de investigación, gobiernos y empresas que enfrentan mayores barreras de acceso.
Fuentes: datos de centros de datos de Data Center Map, consultados el 15 de agosto de 2026; clústeres de supercomputación para IA basados en Stanford HAI, AI Index Report 2026, a partir de datos de Epoch AI.
Más datos y hechos
Economía conectada
Economía digital
Lista de indicadores
ODS Relacionados
