


Una de las mayores oportunidades de América Latina y el Caribe en la cadena de valor de la IA está en combinar modelos globales con datos, talento y conocimiento local para resolver problemas concretos.
Last updated: 7/11/2026
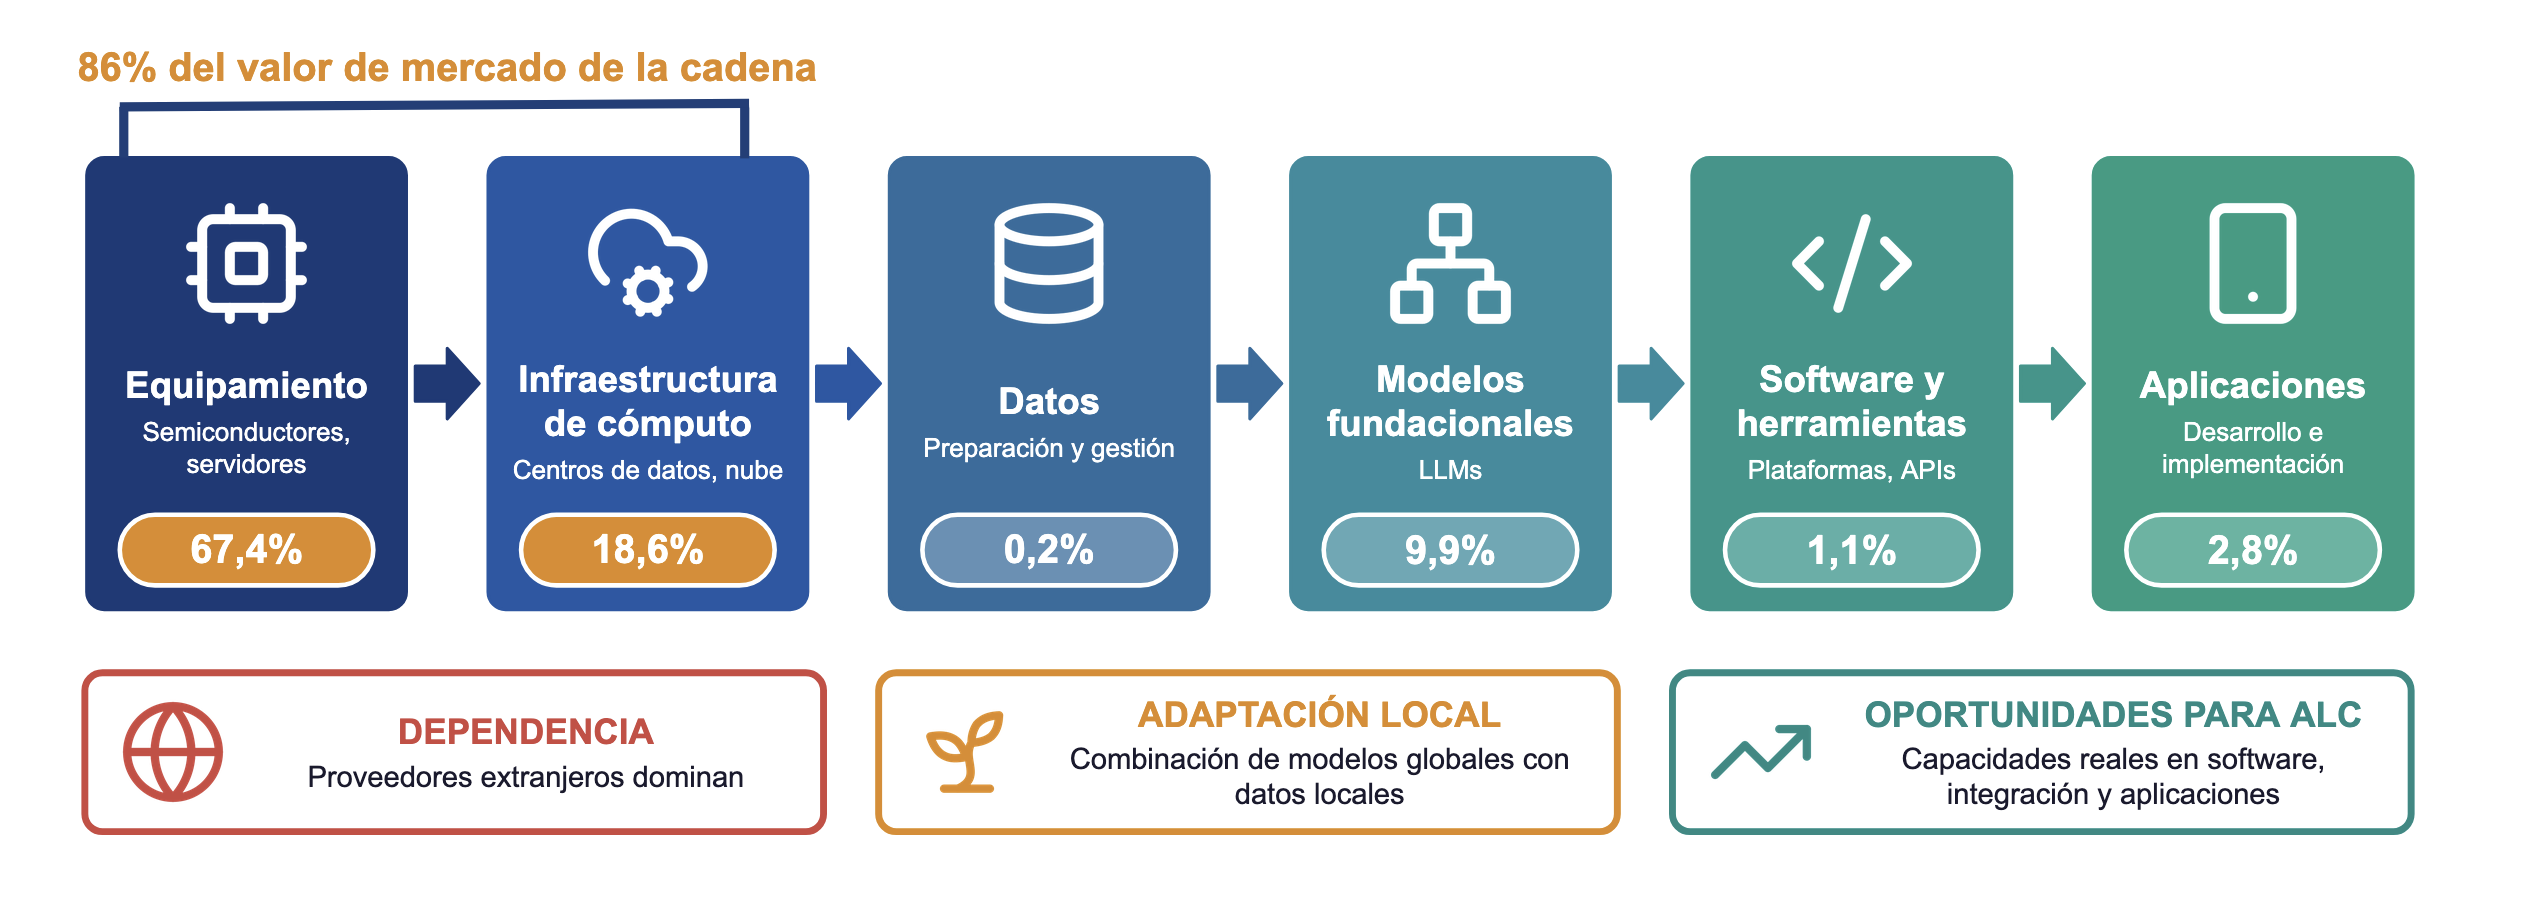
La inteligencia artificial se organiza en una cadena de valor que abarca desde la fabricación de semiconductores y la infraestructura de cómputo hasta el desarrollo de modelos, herramientas de software y aplicaciones. Estos eslabones presentan diferencias importantes en sus barreras de entrada, concentración empresarial y posibilidades de creación de valor.
Cadena de valor de la IA y espacios para la creación de valor en América Latina y el Caribe
Los porcentajes indican la participación de cada eslabón en el valor de mercado estimado de la cadena global de IA.
Fuente: Elaboración propia sobre la base de Katz y Callorda, 2026.
Los primeros eslabones de la cadena presentan las mayores barreras de entrada y una fuerte concentración global. NVIDIA representa más del 80% del mercado de chips de IA, mientras que AWS, Microsoft Azure y Google Cloud concentran alrededor del 68% del mercado mundial de infraestructura y plataformas en la nube. Además, menos de diez organizaciones cuentan con capacidad sostenida para desarrollar modelos de frontera.
Para América Latina y el Caribe, esto limita las posibilidades de competir en igualdad de condiciones en algunos de los segmentos más intensivos en capital, infraestructura y propiedad intelectual.
Las oportunidades son diferentes en los eslabones de software, integración y aplicaciones. En estos segmentos los costos fijos son menores y adquieren mayor importancia capacidades que pueden desarrollarse localmente, como los datos, el talento de ingeniería, el conocimiento de los procesos productivos y la especialización sectorial.
La creación de valor depende, por tanto, no solo de utilizar herramientas de IA, sino de adaptarlas e integrarlas con activos propios. Un modelo desarrollado globalmente puede generar mayor valor cuando se combina con datos locales, reglas de negocio y conocimiento especializado en ámbitos como salud, agricultura, manufactura, finanzas o logística.
La existencia de ecosistemas empresariales especializados puede reforzar estas capacidades cuando las empresas se conectan con universidades, centros de investigación, talento especializado, financiamiento y empresas usuarias. Lo relevante no es únicamente el número de empresas de IA, sino su capacidad para transformar conocimiento y tecnología en soluciones para problemas productivos y sociales concretos.
Sin embargo, participar en estos segmentos tampoco garantiza que el valor generado permanezca en la región. La interoperabilidad, la portabilidad de datos, la capacidad de auditoría y la posibilidad de sustituir proveedores afectan la capacidad de las empresas locales para innovar y apropiarse del valor generado.
El desafío para América Latina y el Caribe no consiste en desarrollar capacidades equivalentes en todos los eslabones de la cadena de IA. Una estrategia más viable es fortalecer los activos críticos necesarios para acceder a la tecnología global y, al mismo tiempo, desarrollar capacidades propias en aquellos segmentos donde los datos, el conocimiento sectorial, el talento y los ecosistemas empresariales pueden convertirse en ventajas competitivas.
Más datos y hechos
Economía conectada
Economía digital
Lista de indicadores
ODS Relacionados
